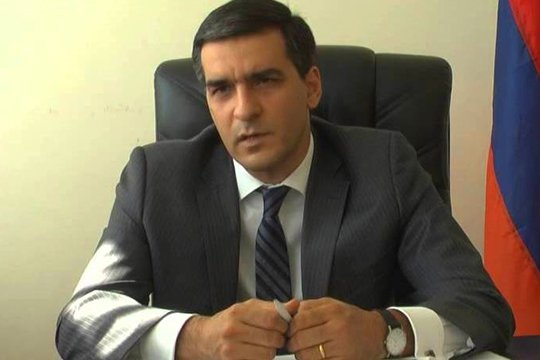
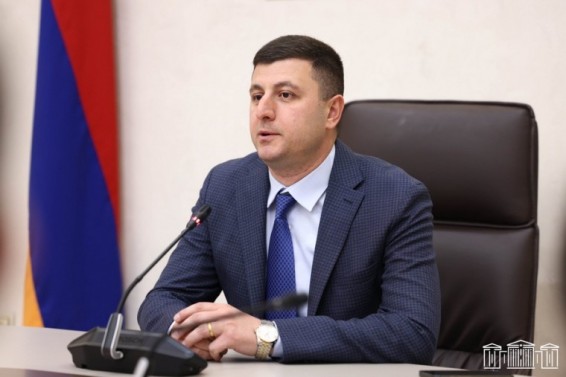
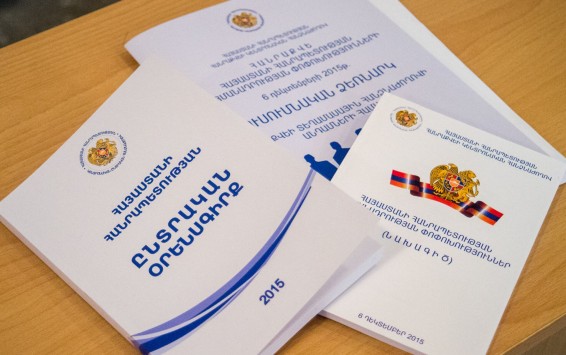
Այսօր Մարդու իրավունքների պաշտպան Արման Թաթոյանը հանդես է եկել ՀՀ հարկային օրենսգրքի նախագծի վերաբերյալ մի շարք առաջարկություններով:
Հաշվի առնելով Նախագծի կարևոր նշանակությունը գործարարների շահերի և, ընդհանրապես, հարկ վճարողների իրավունքների պաշտպանության հարցում՝ Մարդու իրավունքների պաշտպանի կողմից իրականացվել է դրա ուսումնասիրություն:
Ուսումնասիրությունը վերաբերում է հարկային օրենսդրության ոլորտում առկա վիճակին, Հարկային օրենսգրքի նախագծի վերաբերյալ հանրային քննարկումների գործընթացին, դրա վերաբերյալ հանրության և մասնագիտական շրջանակներում առկա մտահոգություններին, ինչպես նաև ներկայացվել են կոնկրետ առաջարկներ այդ գործընթացի կազմակերպման վերաբերյալ:
Նշվածից բացի, ուսումնասիրության մեջ անդրադարձ է կատարվել նաև Նախագծի կոնկրետ կարգավորումներին, որոնց վերաբերյալ հիմնական նկատառումները հետևյալն են.
· Նախագծով առաջարկվում է ավելացնել 120001-1000000 ՀՀ դրամ աշխատավարձի համար նախատեսված եկամտային հարկը՝ 26-ից դարձնելով 28%: Այսկերպ միջին աշխատավարձ ստացող անձանց համար ավելանում է եկամտային հարկը, և, արդյունքում, բնակչության զգալի մասի համար հարկային բեռը ոչ թե թեթևանում է, այլ ընդհակառակը՝ ավելանում:
· Նախագիծը սահմանում է, որ շրջանառության հարկ վճարող կարող է համարվել այն առևտրային կազմակերպությունը, անհատ ձեռնարկատերը և նոտարը, ում նախորդ հարկային տարվա ընթացքում գործունեության բոլոր տեսակների մասով իրացման շրջանառության և այլ եկամուտների հանրագումարը չի գերազանցել 40 մլն. ՀՀ դրամը (…): Սահմանված 40 մլն. ՀՀ դրամը գերազանցելու դեպքում առևտրային կազմակերպությունը, անհատ ձեռնարկատերը և նոտարը կհարկվեն ավելացված արժեքի հարկով: Առաջարկում ենք վերանայել շրջանառության հարկի կիրառման Նախագծով առաջարկվող շեմի իջեցումը, քանի որ Նախագծով առաջարկվող տարբերակն, ըստ էության, հետընթաց է թե՛ գործող կարգավորումների, թե՛ մինչև 2014 թվականը գործող օրենսդրության համատեքստում:
Նախագծի համաձայն՝ հարկային իրավախախտման համար հարկ վճարողները կամ հարկային գործակալները հարկային պատասխանատվության են ենթարկվում բացառապես Օրենսգրքով և վճարների վերաբերյալ ՀՀ օրենքներով սահմանված հիմքերով և կարգով: Այնինչ,Վարչական իրավախախտումների վերաբերյալ ՀՀ օրենսգրքում առկա են մի շարք համանման իրավախախտումներ, որոնց դեպքում կիրառվում է վարչական պատասխանատվություն:Առաջարկում ենք հարկային իրավախախտման համար հարկ վճարողների կամ հարկային գործակալների հարկային պատասխանատվությունը սահմանել այնպես, որ բացառվի հարկային և վարչական պատասխանատվության ենթակա որևէ իրավասուբյեկտի՝ իր իրավական կարգավիճակով պայմանավորված հանգամանքներով կրկնակի պատասխանատվության ենթարկվելու հնարավորությունը:
12:18
12:03
10:37
10:19
10:02
10:18
10:02
15:49
15:24
14:55
14:38
14:19
14:05
11:33
11:16
11:09
11:03
10:52
10:49
10:19


| երկ | երք | չրք | հնգ | ուրբ | շբթ | կրկ | |
| 1 | 2 | 3 | 4 | ||||
| 5 | 6 | 7 | 8 | 9 | 10 | 11 | |
| 12 | 13 | 14 | 15 | 16 | 17 | 18 | |
| 19 | 20 | 21 | 22 | 23 | 24 | 25 | |
| 26 | 27 | 28 | 29 | 30 | 31 | ||
10:00
09:36
09:19
09:02
09:44
09:18
09:02
09:39
09:18
09:02
09:55
09:42
09:18
09:02
09:34
09:18
09:02
09:38
09:19
09:02
09:52
09:36
09:19
09:02
09:36
09:15
09:02
09:36
09:19
09:13

09:01
09:47
09:35
09:17
09:02

09:33
09:16
09:02
09:48
09:34
09:16
09:02
09:49
09:36
09:15
09:55
09:42
09:33
09:19
09:02