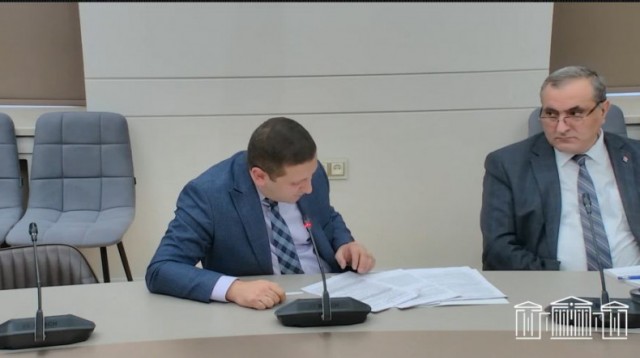
«2022 թ. արդյունքով ավելացված արժեքի հարկ վճարողների քանակը 27000 է եղել, որի 55%-ը՝ 15000 սուբյեկտի շրջանառությունը 24 մլն դրամից փոքր է:Նույն՝ շրջանառության հարկ ներկոյացնող 50000 սուբյեկտից 37000-ինը՝ մոտավորապես 74% նույնպես 24 մլն դրամից ցածր շրջանառություն ունի»,-ԱԺ տնտեսական հարցերի մշտական հանձնաժողովի նիստում հայտնեց ՀՀ պետական եկամուտների կոմիտեի նախագահի տեղակալ Կարեն Թամազյանը:
Նա ներկայացրեց ՀՀ հարկային օրենսգրքում փոփոխություններ և լրացումներ կատարելու մասին օրենքի նախագիծը, որով առաջարկվում է շրջանառության հարկ վճարող տնտեսվարող սուբյեկտների համար սահմանել, որ պետք է պարտադիր ունենա ապրանքների ձռքբերման փաստաթուղթ: Վերջիններիս նախկինում թուլատրվում էր չունենալ նման փաստաթուղթ բայց որոշակի հարկային վճրումներ անել:
Տնտեսական հանձնաժողովի նախագահի տեղակալ Բաբկեն Թունյանը մտահոգվեց, որ այդ դեպքում փոքր տնտեսվարողները կկանգնեն դժվարությունների առաջ, քանի որ ձեռքբերման փաստաթուղթ չունենալու դեպքում նրանց նկատմամաբ սահմանվելու են տույժեր:
Կարեն Թամազյանը հայտնեց, որ տնտեսվարողների մոտ այդ պարտավորության կատարման ստուգում նախատեսված է միայն 24 մլն դրամից ավել շրջանառություն ունեցող տնտեսվարողների մոտ:
«Այսինքը, մենք ասում ենք, թե ինչն է իմաստը, որ նույն իրացման շրջանառությունն ունեցող, նույնքան աշխատողներ ունեցող, նույն բիզնես պայմաններում գտնվող, ավելացված արժեքի հարկ վճարողներին սահմանված է պատասխանատվություն, թե դու եթե ունենաս առանց փաստաթուղթ ձեռբերում, ապա այդ մասով պարտավոր ես կրել 20% եկամտային հարկ վճարելու պարտականություն, բայց բայց նույն պայմաններում շրջնառության հարկ վճարողը չի կրում այդ պարտավորությունները»,-բացատրեց ՊԵԿ նախագահի տեղակալը՝ նշելով որ փոփոխության նպատակը փաստաթղթավորման մակարդակը բարձրացնելն է:
Նրա խոսքով՝ եթե շրջանառության հարկ վճարողը իրավունք ունի իր ապրանքը ձեռք բերել առանց փաստաթուղթ և դրա համար որևէ պատսխանատվություն սահմանված չէ, ապա, դրանից բխում է նաև իրացման շրջանառության վերահայտարարգրումը:
«Շրջանառության հարկ վճարողը ձեռք է բերում առանց փաստաթուղթ և եկամտային հարկի պարտականությունը չունենալով, կամ մտավախությունը չունենալով, որ ցանկացած ժամանակ պետությունը հսկողության ժամանակ կարող է պարտավորություն առաջադրել, վաճառքները ձևակերպում է նույնպես առանց փաստաթղթի և կանգնում ենք խնդիրների առաջ, դրա համար գտնում ենք, որ այս մասով ավելացված արժեքի հարկ վճարողները և շրջանառության հարկ վճարողները ձեռքբերումների մասով լինեն նույն պայմաններում:
Նախագծով նախատեսվում է, որ փոփոխություններն ուժի մեջ կմտնեն 2025 թվակնի հունվարի 1-ից:
18:34
18:25
18:15
18:03
16:38
16:37
16:34
16:23
12:46
12:13
11:48
11:18
11:16
10:12
09:35
09:23
17:08
16:55
16:36
16:18


| երկ | երք | չրք | հնգ | ուրբ | շբթ | կրկ | |
| 1 | 2 | 3 | 4 | 5 | 6 | ||
| 7 | 8 | 9 | 10 | 11 | 12 | 13 | |
| 14 | 15 | 16 | 17 | 18 | 19 | 20 | |
| 21 | 22 | 23 | 24 | 25 | 26 | 27 | |
| 28 | 29 | 30 | |||||
10:00

09:36

09:19

09:02

09:44

09:18

09:02

09:39

09:18

09:02

09:55

09:42

09:18

09:02

09:34

09:18

09:02

09:38

09:19

09:02

09:52

09:36

09:19

09:02

09:36

09:15

09:02

09:36

09:19

09:13

09:01

09:47

09:35

09:17

09:02

09:33

09:16

09:02

09:48

09:34

09:16

09:02

09:49

09:36

09:15

09:55

09:42

09:33

09:19

09:02