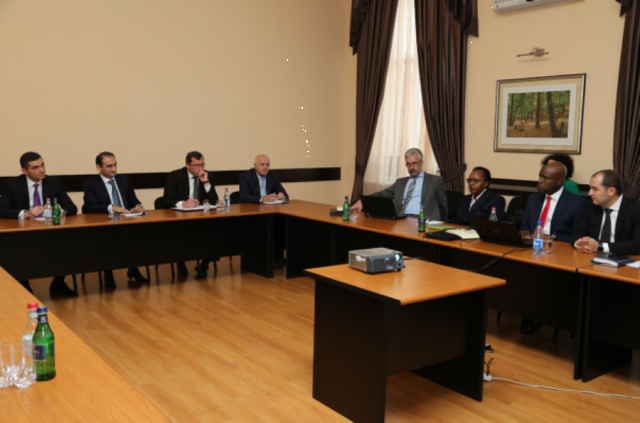
Պետական եկամուտների կոմիտեում մեկնարկած բարեփոխումների շրջանակում կոմիտեի նախաձեռնությամբ Արժույթի միջազգային հիմնադրամը նոյեմբերի 7-ից 22-ը հարկային վարչարարության համակարգի գնահատում է իրականացրել:
Ինչպես հայտնում են ՀՀ ԿԱ պետական եկամուտների կոմիտեի տեղեկատվության և հասարակայնության հետ կապերի բաժնից, նպատակն է՝ հարկային վարչարարության ախտորոշիչ գնահատման գործիքի (TADAT) միջոցով վերհանել համակարգի ձեռքբերումներն ու բացթողումները՝ սահմանելով հետագա բարեփոխումների առաջնահերթությունները: ՊԵԿ նախագահ Վարդան Հարությունյանն ընդգծելով զեկույցի կարևորությունը, նշել է, որ գնահատող թիմի գործուն միջամտությամբ մեծ աշխատանք է կատարվել հարկային վարչարարության բարելավման ուղղությամբ. «Այս գործիքակազմը, միանշանակ, օգտագործվելու է հարկային մարմին-բիզնես փոխհարաբերությունների արդիականացման գործընթացում և ունենալու է ուրույն նշանակություն»: Համաձայն զեկույցի, վերջին տարիներին Հայաստանում մի շարք ծրագրեր են իրականացվել հարկային քաղաքականության և վարչարարության բարելավման ուղղությամբ: Մասնավորապես, քաղաքացիներին մատուցվող ծառայությունների որակի բարելավման նպատակով գնահատող թիմն առանձնացրել է էլեկտրոնային հաշվետվությունների համակարգի արդյունավետ կիրառումը, հարկ վճարողների գրանցման պարզեցված ընթացակարգը, բարելավված պաշտոնական կայքէջը և այլն: «Մենք դիտարկել ենք 47 ուղղություն, որոնցից մի քանիսով ՊԵԿ-ը միջազգային լավագույն փորձին համարժեք է աշխատում, իսկ որոշ ուղղություններով էլ դեռ անելիքներ կան»,-ընդգծել է գնահատող թիմի ղեկավար Լաքի Մոլեֆեն: Դրական առաջընթաց է արձանագրվել նաև հարկային կարգապահության ռիսկերը նվազեցնելու ուղղությամբ: Ըստ փորձագետների, էլեկտրոնային հաշիվների դուրս գրման և ՀԴՄ համակարգերը ՊԵԿ-ին հնարավորություն են տալիս իրական ժամանակում տեղեկություններ ստանալ առևտրային գործունեության մասին: Թիմի դիտարկմամբ՝ դեռևս առկա են մի շարք ոլորտներ, որոնք ուշադրության են արժանի՝ միջնաժամկետից երկարաժամկետ հատվածում ՊԵԿ-ի գործունեության արդյունավետությունը բարելավելու նպատակով: Մասնավորապես, փորձագետներն առաջարկում են ռիսկի կառավարումը դարձնել ավելի ընդգրկուն: Ընդգծվել է, որ Հարկային օրենսգիրքը, որն ուժի մեջ է մտնելու 2018 թվականին, նույնպես մի շարք ուղղություններով կբարելավի հարկային քաղաքականությունը և վարչարարությունը՝ նպաստելով հարկային մարմնի գործունեության արդյունավետության հետագա բարձրացմանը:
14:35
14:20
14:03
13:57
13:48
13:32
13:13
13:04
12:12
10:59
10:44
10:39
10:16
10:02
20:14
19:03
18:16
18:03
16:46
16:23


| երկ | երք | չրք | հնգ | ուրբ | շբթ | կրկ | |
| 1 | 2 | 3 | 4 | 5 | 6 | ||
| 7 | 8 | 9 | 10 | 11 | 12 | 13 | |
| 14 | 15 | 16 | 17 | 18 | 19 | 20 | |
| 21 | 22 | 23 | 24 | 25 | 26 | 27 | |
| 28 | 29 | 30 | |||||
10:00

09:36

09:19

09:02

09:44

09:18

09:02

09:39

09:18

09:02

09:55

09:42

09:18

09:02

09:34

09:18

09:02

09:38

09:19

09:02

09:52

09:36

09:19

09:02

09:36

09:15

09:02

09:36

09:19

09:13

09:01

09:47

09:35

09:17

09:02

09:33

09:16

09:02

09:48

09:34

09:16

09:02

09:49

09:36

09:15

09:55

09:42

09:33

09:19

09:02